
 Value & selling
Assurer une collection de cartes de sport
La plupart des collections sont couvertes, mal, par un contrat d'assurance habitation avec un plafond objets de collection. La question, c'est de savoir si ce plafond est au-dessus de ce que vous possédez.
Ce que font en général les contrats habitation
Les contrats multirisques habitation couvrent en général les objets de collection jusqu'à un sous-plafond, souvent très en dessous de ce que vaut une collection sérieuse. Au-delà, la collection est soit non couverte, soit nécessite un contrat dédié.
L'autre angle mort, ce sont les risques. Les contrats habitation excluent ou limitent couramment les dégâts progressifs : humidité, lumière, nuisibles. C'est-à-dire exactement comment les collections de cartes s'abîment. Lisez les exclusions avant de vous croire couvert.
- Trouvez le sous-plafond objets de collection de votre contrat.
- Vérifiez les exclusions : dégâts progressifs, nuisibles, lumière, humidité.
- Comparez le plafond à la valeur actuelle de votre collection.
- Un contrat objets de collection dédié est la réponse habituelle au-delà du plafond.
La documentation, c'est le contrat
Les assureurs indemnisent sur preuves, et pour des cartes, cela veut dire une liste avec identification et valeurs, plus des photographies. Sans cela, un sinistre devient une négociation sur ce que vous possédiez.
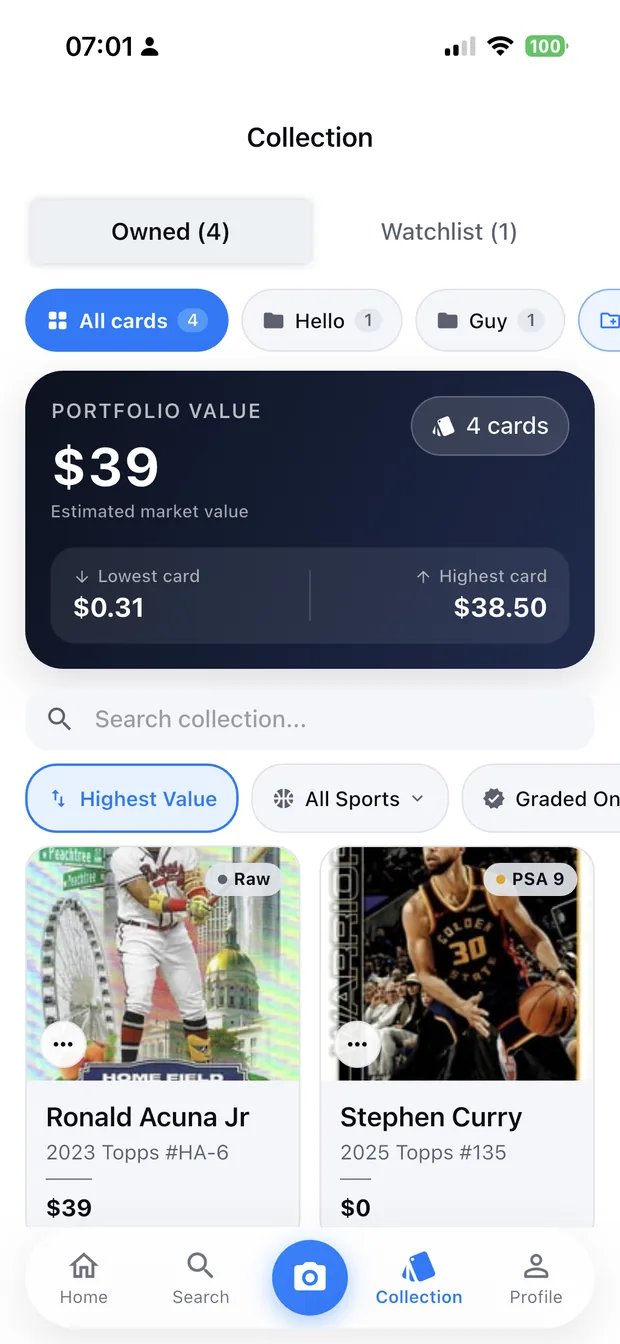
C'est la raison pratique de scanner une collection : cela produit exactement la documentation qu'un assureur demande : ce qu'est chaque carte, ce qu'elle vaut, et à quelle date la valorisation a été faite.
- Une liste : joueur, année, série, numéro de carte, parallèle, grade.
- Une valeur pour chaque carte, et la date de la valorisation.
- Des photographies des cartes et du rangement.
- Les reçus des achats importants, quand vous les avez.
Préparer un sinistre
S'il se passe quelque chose, le sinistre se règle sur la documentation faite à l'avance : la liste, les photographies, les valeurs et les reçus. Les déclarations faites de mémoire se règlent à l'estimation de l'assureur.
Gardez la documentation hors de chez vous autant que chez vous : une copie en ligne et une copie papier ailleurs. Car l'incendie qui abîme une collection est souvent celui qui détruit la liste.
Comment ça marche
Trois étapes d'une photo de téléphone à une image finie
Scannez la carte
Pointez l'appareil : carte nue, sous protection, en classeur ou dans un boîtier.
Confirmez la lecture
Vérifiez le joueur, l'année, la série et le parallèle reconnus.
Consultez la valeur
La carte entre dans votre collection avec sa valeur de marché.
FAQ
Questions fréquentes
Les cartes de sport sont-elles couvertes par l'assurance habitation ?
En général jusqu'à un sous-plafond objets de collection, souvent bien en dessous de ce que vaut une collection sérieuse. Vérifiez le plafond et les exclusions : les dégâts progressifs dus à l'humidité, la lumière ou les nuisibles sont couramment limités ou exclus.
Comment assurer une collection de cartes ?
Documentez-la : une liste avec identification et valeurs, des photographies des cartes et du rangement, et les reçus des achats importants. Au-delà du sous-plafond de votre contrat habitation, un contrat objets de collection dédié est la voie habituelle.
Quels documents les assureurs demandent-ils pour des cartes ?
La preuve de ce que vous possédez et de sa valeur : joueur, année, série, numéro, parallèle et grade pour chaque carte, une valorisation datée, et des photographies. Sans cela, un sinistre se règle à l'estimation de l'assureur.
À quelle fréquence revaloriser une collection pour l'assurance ?
Au moins une fois par an, et après tout achat important ou mouvement de marché. Une collection documentée il y a trois ans peut être assurée pour un montant qui ne reflète plus son coût de remplacement.
Essayez avec votre prochaine photo
Téléchargement gratuit sur l'App Store. iPhone et iPad uniquement.